Preventívna reštrukturalizácia na Slovensku
Na případu e-shopu Dedoles advokát Martin Provazník ukazuje, jak na Slovensku funguje preventivní restrukturalizace, proč ji firmy využívají zřídka a co si z toho mohou vzít čeští podnikatelé.
Zákon o riešení hroziaceho úpadku platí na Slovensku od júla 2022. Za posledné štyri roky bola len jedna verejná preventívna reštrukturalizácia. Prečo spoločnosti dobre navrhnutý nástroj obchádzajú a čo si z toho môžu vziať českí podnikatelia?
Jedno verejné konanie za štyri roky
Zákon č. 111/2022 Z. z. o riešení hroziaceho úpadku zaviedol dva nástroje: verejnú preventívnu reštrukturalizáciu (VPR) a neverejnú preventívnu reštrukturalizáciu (NPR). Zákon je účinný od 17. júla 2022.
Prvou a zatiaľ jedinou známou VPR bol e-shop Dedoles. Okresný súd Nitra ju povolil 10. apríla 2025, veritelia plán prijali 18. júna 2025 a súd ho v lete potvrdil. Nešlo však o včasný zásah zdravej spoločnosti, ale o prepracovanie staršieho reštrukturalizačného plánu, ktorý sa ukázal ako príliš optimistický.
Od 1. októbra 2025 sa VPR zverejňujú v Registri predinsolvenčných, likvidačných a insolvenčných konaní (REPLIK). Od jeho spustenia sa v ňom neobjavilo ani jedno takéto konanie – filter „verejná preventívna reštrukturalizácia“ ukazuje nulu na všetkých súdoch. NPR sú zo zákona neverejné. Z kuloárov vieme o niekoľkých, nevieme ale či boli len začaté alebo aj úspešne dokončené.
Prečo systém v praxi nefunguje
Zákon je systematicky dobre postavený: dočasná ochrana, krízové financovanie, veriteľský výbor aj možnosť prelomiť nesúhlas skupiny (cram-down). Spoločnosti ho napriek tomu nevyužívajú. Z praxe vidíme najmä päť hlavných dôvodov.
- Odpustenie dlhu vo verejnom pláne je u dlžníka zdaniteľný výnos, v klasickej reštrukturalizácii podľa zákona o konkurze a reštrukturalizácii (ZKR) je to oslobodené. Rozdiel môže byť aj niekoľko stoviek tisíc eur (pozri nižšie).
- VPR je verejná od prvého dňa a dlžník do zoznamu uvedie všetkých známych veriteľov. Neverejné riešenie je možné len s veriteľmi pod dohľadom NBS, teda prakticky len s bankami a poisťovňami, prípadne leasingovými spoločnosťami, a plán zaväzuje iba tých, ktorí ho podpíšu.
- Prebiehajúca exekúcia či výplata zisku za posledných 12 mesiacov povolenie preventívnej reštrukturalizácie vylučujú. Bez dočasnej ochrany musí dlžník riadne platiť všetky záväzky, inak súd konanie na podnet zastaví. Ochranu dostane len so súhlasom väčšiny veriteľov podľa výšky pohľadávok (alebo stačí súhlas 20 % veriteľov, ak je haricut max. 20 % a odklad splatnosti max. jede nrok).
- Správca dane a colný úrad sú zo zákona nedotknutí veritelia a daňové nedoplatky možno vymáhať aj počas dočasnej ochrany.
- Ak súd nahrádza súhlas skupiny a súčasne plán škrtá pohľadávky, pričom spoločníci si podiely ponechajú, musia doplniť vlastné zdroje aspoň vo výške 20 % odpustenej sumy.
Koľko stojí preventívna a koľko klasická reštrukturalizácia
V odbornej literatúre pred pár rokmi doc. J. Dolný porovnal oba procesy na modelovej spoločnosti ktorej obrat je 10 mil. EUR, zabezpečený veriteľ má pohľadávku 1 mil. EUR (hodnota zabezpečenia 70 %) a nezabezpečení veritelia majú 2 mil. EUR. Plán odpisuje 30 % zabezpečenej a 50 % nezabezpečených pohľadávok, spolu 1,3 mil. EUR. Jeho čísla z roku 2023 sme aktualizovali a uvádzame porovnanie.
| Položka | Verejná preventívna reštrukturalizácia | Reštrukturalizácia podľa ZKR |
| Príprava | Povinný poradca; zmluvná odmena, primeraná je do 1 % obratu, najviac 50-násobok priemernej mzdy | Posudok správcu (zmluvná odmena) + overenie účtovnej závierky (od cca 4 tis. EUR a viac) |
| Správca počas konania | cca 23 – 27 tis. EUR (plus 23% DPH) pri trvaní 4 – 5 mesiacov; správca nie je vždy povinný | cca 30 – 40 tis. EUR (plus 23% DPH) pri trvaní 6 – 9 mesiacov |
| Daň z príjmov z odpisu 1,3 mil. EUR | 312 tis. EUR | 0 EUR – odpis je oslobodený |
| DPH | rovnaký efekt | rovnaký efekt |
Procesné náklady sa líšia v desiatkach tisíc eur, daň z príjmov v stovkách tisíc. Racionálny dlžník preto počká na úpadok, keď je odpis daňovo neutrálny – teda presne opačne, než zamýšľa smernica (EÚ) 2019/1023.
Oslobodenie podľa § 13 ods. 1 písm. d) zákona o dani z príjmov stále pokrýva len konkurz a reštrukturalizáciu, verejný reštrukturalizačný plán nespomína. Veriteľ si pritom odpis v preventívnej reštrukturalizácii daňovo uplatní. Štát teda veriteľovi pomáha avšak dlžníka zdaní.
Kedy začať s preventívnou reštukturalizáciou
Právnou hranicou je hroziaci úpadok, pričom v praxi ide najmä o stav platobnej neschopnosti. Dlžníkovi hrozí platobná neschopnosť, ak možno dôvodne predpokladať, že nastane do 12 mesiacov. Platobne neschopná je právnická osoba, ktorá neplní aspoň dva peňažné záväzky voči aspoň dvom veriteľom 90 dní po splatnosti. Štatutárny orgán musí finančnú situáciu sústavne sledovať a pri hroziacom úpadku konať bez zbytočného odkladu.
Rozhodujúce pre VPR je, že spoločnosť musí zvládnuť platiť bežné záväzky počas celého konania, nesmie mať exekúciu a mala by byť ešte pred úpadkom.
Čo predkladá dlžník veriteľom na začiatku preventívnej reštrukturalizácie
Dlžník by mal predložiť:
- Analýzu príčin krízy a neuvádzať len dôvod, že finančná situácia bola spôsobená „trhom“. Treba si priznať aj vlastné chyby manažmentu.
- Krátkodobý cash-flow na 13 týždňov a plán peňažných tokov na šesť mesiacov, ktorý zákon pri VPR aj tak vyžaduje.
- Porovnanie s najlepším alternatívnym scenárom, t.j. koľko by veriteľ dostal v konkurze a koľko podľa plánu.
- Treba uviesť akým spôsobom sa budú spoločníci podieľať na preventívnej reštrukturalizácii. Tu prichádzajú do úvahy viaceré možnosti, od nového kapitálu, podriadenie pohľadávok spoločníkov, alebo aj prípadná zmena vo vedení.
- Je nutné zabezpečiť nezávislého poradcu, ktorému dôverujú kľúčoví veritelia, nakoľko ten bude predkladať veriteľom analýzy a návrhy riešení.
- Potrebné je tiež doložiť konzervatívny splátkový kalendár bez „hokejkovej“ krivky.
Pokusy najčastejšie stroskotajú na neskorom začiatku, na nesúhlase banky s dočasnou ochranou a na spoločníkoch, ktorí nechcú doplniť peniaze ani pustiť kontrolu nad spoločnosťou. Tretí dôvod pre ktorý môže VPR zlyhať je príliš optimistický plán. Potvrdzuje to aj prax v prípade Dedoles, kde päťročný plán z roku 2023 mal výrazne progresívne splátky a po dvoch rokoch ho bolo treba otvoriť a korigovať.
Slovensko a Česko
Pre českého podnikateľa so slovenskou dcérou platí, že slovenská VPR nie je neverejná dohoda s kľúčovými veriteľmi. Treba počítať so súdom a publicitou od prvého dňa, alebo potom len s dohodou s bankami a až potom vie byť preventívna reštrukturalizácia neverejná. Spoločné je, že ani v ČR sa preventívna reštrukturalizácia žiaľ masovo nevyužíva.
Záver
Slovenská úprava je primerane napísaná ale v praxi nefunguje a to najmä pre daňovú asymetriu a chýbajúce neverejné riešenie s obchodnými veriteľmi. Kým sa odpis záväzkov v potvrdenom verejnom pláne daňovo nezrovnoprávni s úpadkovou reštrukturalizáciou, racionálny dlžník bude čakať na úpadok.
Pre spoločnosti na oboch stranách hranice platí to isté, začať treba vtedy, keď ešte je z čoho platiť bežné záväzky. Nie vtedy, keď už niet čo zachraňovať.
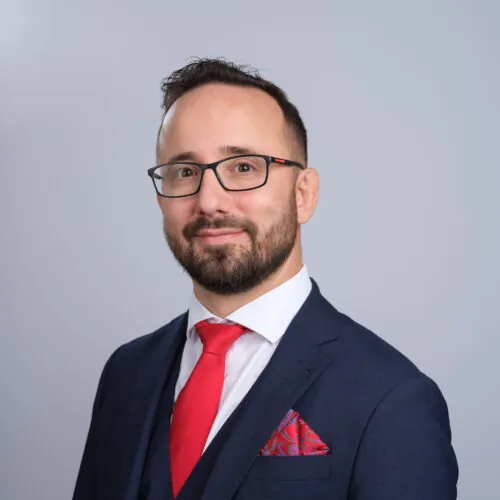
JUDr. Martin Provazník je advokát a partner kanceláře bpv BRAUN PARTNERS v Bratislavě.
Zaměřuje se zejména na řešení sporů, právo obchodních společností, insolvence a restrukturalizace včetně preventivní restrukturalizace. Je vedený v zozname poradcov pre podnikateľov v hroziacom úpadku, ktorý vedie Ministerstvo hospodárstva SR. Tiež spolupracoval na vypracovaní Príručky pre podnikateľov pre preventívnu reštrukturalizáciu a využitie poradenských služieb v tejto oblasti, ktorá bola vypracovaná pre potreby Ministerstvo hospodárstva SR.